FGTS libera novo teto para imóveis e muda crédito no Brasil; veja o que muda
Novas regras permitem usar o FGTS para financiar imóveis de até R$ 2,25 milhões. Veja como funciona o novo modelo, os prazos, cuidados e mudanças
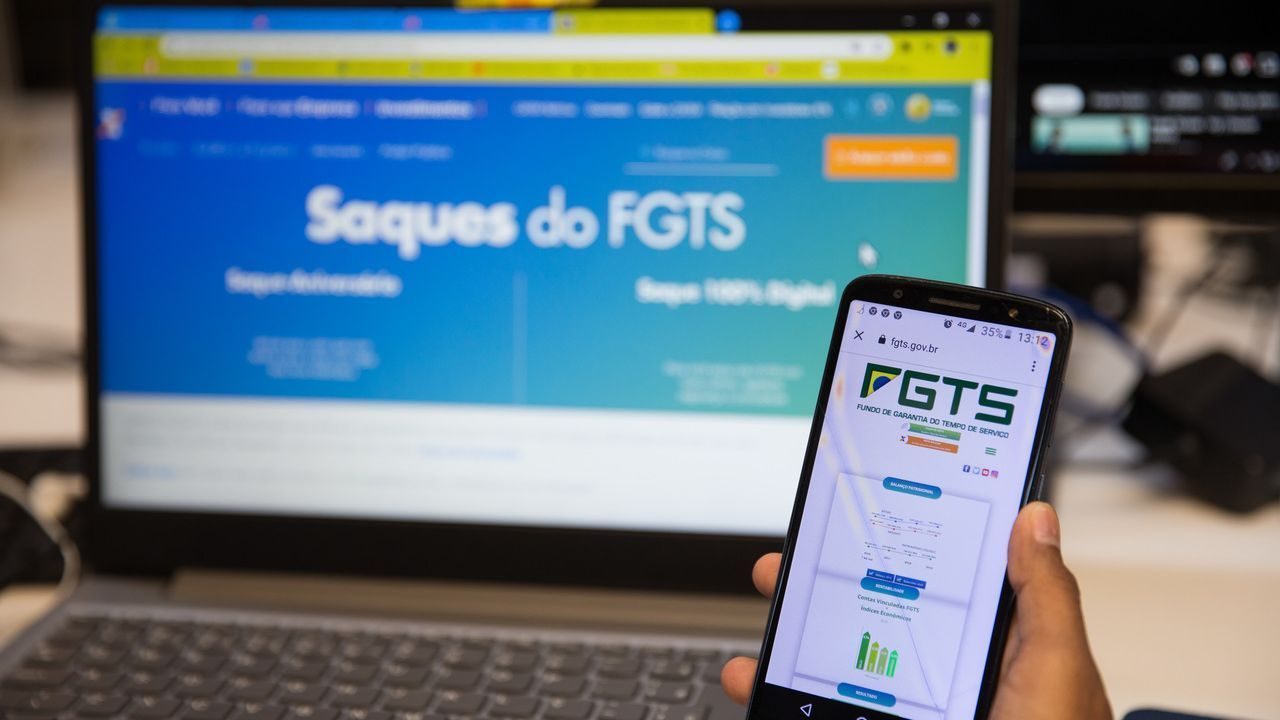
A corrida pela casa própria ganhou um novo capítulo após mudanças que ampliam o uso do FGTS em financiamentos imobiliários.
Com regras que já estão valendo, imóveis de até R$ 2,25 milhões podem ser adquiridos usando o fundo, o que abre espaço para parte da classe média acessar financiamentos antes fora do alcance.
O anúncio foi feito em São Paulo e faz parte de um pacote que reorganiza o Sistema Brasileiro de Poupança e Empréstimo (SBPE). A proposta libera recursos antes retidos, oferece mais flexibilidade aos bancos e promete movimentar o setor habitacional nos próximos anos.
Como funciona o novo modelo
A reestruturação deve destravar R$ 111 bilhões no primeiro ano. Desse total, R$ 36,9 bilhões entram no mercado de imediato, impulsionando a concessão de crédito.
A mudança mais relevante é o fim gradual da retenção de 20% dos depósitos da poupança pelo Banco Central, dinheiro que os bancos não podiam usar para financiar imóveis.
Agora, os valores ficam liberados, desde que as instituições comprovem que destinaram o montante equivalente em novos financiamentos. Só a liberação inicial de 5% já injeta entre R$ 20 bilhões e R$ 25 bilhões no setor, considerando a adesão da Caixa Econômica Federal.
O governo projeta um cronograma de liberação até 2027:
5% já liberados
A partir de 2027: liberação anual de 1,5 ponto percentual
Ao final de 10 anos: 100% dos recursos destravados
Segundo o Ministério das Cidades, a Caixa pode financiar até 80 mil unidades adicionais até 2026 com a nova política.
Impacto no mercado e uso do FGTS
O plano incentiva o uso de instrumentos como a Letra de Crédito Imobiliário (LCI), que ganha importância como fonte de financiamento. Na prática, cada R$ 100 emprestados em crédito imobiliário destravam outros R$ 100 da poupança para uso livre dos bancos.
Especialistas avaliam que o novo formato não reduz imediatamente o custo dos financiamentos, mas cria alternativas que tornam o mercado mais dinâmico.
Com a Selic em 15% ao ano, a poupança perdeu atratividade, favorecendo produtos como LCI e CRI. Agora, o cenário muda e pode estimular operações antes inviáveis.
Regras de prazos e direcionamento
O crédito segue majoritariamente para o Sistema Financeiro de Habitação (SFH), que limita juros a 12% ao ano. O direcionamento fica dividido assim:
80% dos recursos para o SFH
20% para o Sistema de Financiamento Imobiliário (SFI)
Os prazos variam de acordo com o valor do imóvel:
Até R$ 1 milhão (SFH): 7 anos
De R$ 1 milhão a R$ 2,25 milhões (SFH): 6 anos
Acima de R$ 2,25 milhões (fora do SFH): 5 anos
Para contratos de 30 anos ou mais, o crédito pode ser contabilizado para direcionamento durante cinco anos.
Concorrência e novas possibilidades
O modelo também amplia a participação de instituições que não trabalham com poupança tradicional.
Isso porque incorpora depósitos interfinanceiros imobiliários, permitindo que novos players ofereçam crédito em condições semelhantes às dos grandes bancos.
O Ministério das Cidades afirma que isso aumenta a concorrência e estimula condições mais competitivas para o consumidor.
Jurídico alerta para cuidados
A advogada Siglia Azevedo explica que a ampliação do uso da poupança e do FGTS abre espaço para mais operações, mas também eleva a responsabilidade nos contratos. Entre os pontos de atenção estão:
Origem dos recursos utilizados
Regularidade documental
Clareza das cláusulas contratuais
Riscos de inconsistências cadastrais
Com mais operações no mercado, aumenta o risco de sobreposição de garantias e fraudes.
Por isso, uma análise jurídica preventiva passa a ser recomendada para evitar problemas futuros.